Pour financer un projet de décarbonation avant le versement d’une aide publique, une entreprise peut solliciter un préfinancement bancaire si la subvention est déjà accordée, ou un crédit de trésorerie adapté au décalage de paiement. Lorsque l’investissement s’étale sur plusieurs années, un prêt d’investissement ou un financement d’équipement peut être plus approprié.
En France, le choix repose sur trois éléments : la certitude de l’aide, la date réelle des décaissements et la capacité à rembourser si le versement prend du retard. Une subvention simplement demandée ne constitue pas une rentrée d’argent garantie.
Pourquoi une subvention ne couvre-t-elle pas immédiatement les dépenses ?
Le calendrier de paiement dépend du dispositif et de la convention. Dans le programme PACTE Industrie, l’ADEME précise que certaines PME peuvent recevoir une avance de l’ordre de 15 % pour des accompagnements éligibles, puis un solde sur justificatifs. Ces modalités de versement des aides illustrent pourquoi il faut vérifier les échéances avant de financer le décalage de trésorerie.
Il faut distinguer quatre situations : aide envisagée, demande déposée, aide officiellement accordée et somme effectivement payable. Même après notification, des dépenses doivent parfois être réalisées et justifiées avant le paiement du solde. L’entreprise peut donc devoir régler ses fournisseurs alors qu’une partie du financement public reste à recevoir.
Les documents déterminants sont la décision attributive, la convention, les conditions de paiement et les justificatifs demandés. Une éventuelle avance doit être confirmée pour le projet concerné : les modalités d’un programme ne s’appliquent pas automatiquement à un autre.
Avant d’engager des dépenses pour moderniser ses équipements et réduire ses émissions, une entreprise doit identifier les investissements susceptibles de bénéficier d’un soutien financier. Elle doit également anticiper les pièces justificatives à fournir et les conditions à respecter. ACSIO Conseil accompagne les entreprises dans l’identification des dispositifs disponibles et la préparation de leur demande de subvention pour la décarbonation d’entreprise. Ces démarches permettent de mieux préparer le dossier et d’évaluer les besoins de trésorerie liés au calendrier de versement des aides, sans présumer de leur obtention.
Quel crédit relais utiliser pour une aide attendue ?
Deux situations appellent des réponses différentes. Une aide officiellement accordée fournit des éléments à présenter au prêteur. Une aide encore à l’instruction impose davantage de prudence : le remboursement du crédit ne doit pas reposer uniquement sur son obtention future.
Le préfinancement bancaire d’une aide accordée
Le préfinancement consiste à négocier une avance de trésorerie dans l’attente d’un encaissement identifié. Pour une subvention notifiée, la banque peut examiner la décision attributive, la convention, le montant restant à verser et les conditions permettant de déclencher le paiement.
Le crédit peut être dimensionné sur le besoin temporaire plutôt que sur le montant total de l’aide. Son échéance doit tenir compte du délai de justification et de traitement du versement. Il faut également demander ce qui se passe si l’organisme payeur retarde ou réduit la somme attendue.
Attention : une notification ne signifie pas que la créance est automatiquement cessible, mobilisable ou acceptée en garantie. Une éventuelle cession de créance ou sûreté nécessite un examen juridique et bancaire propre au dossier.
Le crédit de trésorerie, le découvert ou la facilité de caisse
Pour une tension temporaire, une entreprise peut examiner un crédit ponctuel, un découvert autorisé ou une facilité de caisse, selon son calendrier de trésorerie et les conditions proposées. Le référentiel des financements professionnels de la Banque de France distingue ces crédits d’exploitation des prêts d’investissement. Le choix doit donc partir de la durée du besoin et de la capacité de remboursement.
Si le déficit est prévisible, d’un montant déterminé et assorti d’une échéance identifiable, un crédit ponctuel constitue une première solution à examiner. Si le solde bancaire varie régulièrement et que le besoin fluctue, un découvert autorisé peut offrir davantage de souplesse, dans la limite du plafond négocié. Pour un décalage très court, une facilité de caisse peut être envisagée. Ces orientations restent conditionnées à l’accord du prêteur et aux modalités propres à chaque financement.
Ces instruments ne sont pas interchangeables sans examen des conditions. Comparer le plafond utilisable, les intérêts, les commissions, les éventuelles garanties et la possibilité de prolonger le financement si l’aide arrive plus tard que prévu.
Quels financements privilégier lorsque l’investissement dure plusieurs années ?
Un décalage de subvention est temporaire, mais un équipement industriel conserve sa fonction pendant plusieurs années. Financer durablement l’actif peut donc être plus cohérent que couvrir tout son prix par une avance de courte durée.
Le prêt d’investissement et le Prêt Action Climat
Un prêt d’investissement permet d’étaler le financement d’un équipement selon un échéancier convenu avec la banque. La subvention attendue peut entrer dans le plan global, mais elle ne modifie pas automatiquement les échéances contractuelles du crédit.
Pour financer un projet écologique sur plusieurs années, le Prêt Action Climat de Bpifrance Flash constitue un exemple de financement distinct d’une simple avance sur subvention. Les conditions du Prêt Action Climat consultées indiquent des montants de 10 000 à 100 000 € et des durées de trois, cinq ou sept ans, sous réserve d’éligibilité et d’acceptation du dossier.
Un différé d’amortissement du capital peut alléger les premiers remboursements selon le contrat, mais il ne signifie pas nécessairement une absence d’intérêts ou de frais. La durée et le coût total restent essentiels.
Le crédit-bail et la location financière des équipements
Pour certains matériels, le crédit-bail ou la location financière permettent de remplacer un achat immédiat par des loyers contractuels. Le crédit-bail peut également prévoir une option d’achat, selon ses modalités.
Cette solution doit être confrontée aux règles de l’aide : identité du propriétaire de l’équipement, nature des dépenses éligibles, éventuelle obligation de conserver le matériel et traitement des loyers. Une formule avantageuse pour la trésorerie n’est pas nécessairement compatible avec la subvention envisagée.
Comment mobiliser des liquidités sans attendre l’aide ?
Une entreprise peut aussi utiliser d’autres ressources déjà disponibles ou mobilisables. Elles ne constituent pas un préfinancement direct de la subvention, mais peuvent réduire le recours au crédit relais.
L’affacturage et les créances commerciales
L’affacturage permet, sous conditions, d’obtenir un financement à partir de factures clients. Une cession de créances commerciales peut jouer un rôle comparable dans la mobilisation du poste clients.
Ces techniques peuvent libérer des liquidités pour régler une partie des équipements, à condition de disposer de créances admissibles. Elles comportent leurs propres frais et critères d’acceptation. Il ne faut pas les confondre avec une avance sur subvention publique : la nature de la créance et ses conditions de mobilisation sont différentes.
Les apports d’associés et les liquidités intragroupe
Des associés peuvent, lorsqu’ils disposent des moyens nécessaires, apporter des fonds ou consentir une avance en compte courant. Les modalités de remboursement doivent être définies sans fragiliser l’entreprise ni les apporteurs.
Pour une entreprise intégrée à un groupe, une avance intragroupe peut compléter les financements bancaires si des liquidités sont disponibles et que les conventions le permettent. La mise en commun des liquidités permet notamment d’organiser la centralisation ou la compensation de trésorerie entre sociétés participantes, selon les mécanismes et conventions mis en place.
Comment calculer le montant du financement relais ?
Le montant à demander n’est ni automatiquement égal à la subvention attendue ni au coût total du projet. Il correspond au déficit de trésorerie maximal réellement prévisible, en tenant compte des dates de paiement.
- Reporter chaque paiement fournisseur à sa date prévue.
- Inscrire les aides et avances documentées à leur échéance probable, en distinguant encaissements certains et hypothèses.
- Déduire la trésorerie affectable au projet sans compromettre l’exploitation.
- Calculer le déficit cumulé maximal avant les encaissements attendus.
- Recalculer ce déficit avec une subvention retardée ou réduite.
Cette méthode tient compte de l’échelonnement des factures. Une commande réglée en plusieurs fois peut créer un besoin inférieur à celui d’un décaissement immédiat de même montant. Le prévisionnel doit aussi intégrer la TVA applicable, les autres dépenses d’exploitation et les frais de financement.
Exemple fictif : Pour 200 000 € à payer immédiatement, avec 10 000 € d’avance d’aide déjà encaissée et 50 000 € de trésorerie disponible, le besoin initial est de 140 000 € (200 000 − 10 000 − 50 000). Si les 50 000 € restants d’une aide totale hypothétique de 60 000 € sont ensuite versés, le besoin résiduel théorique devient 90 000 €, hors autres flux et frais.
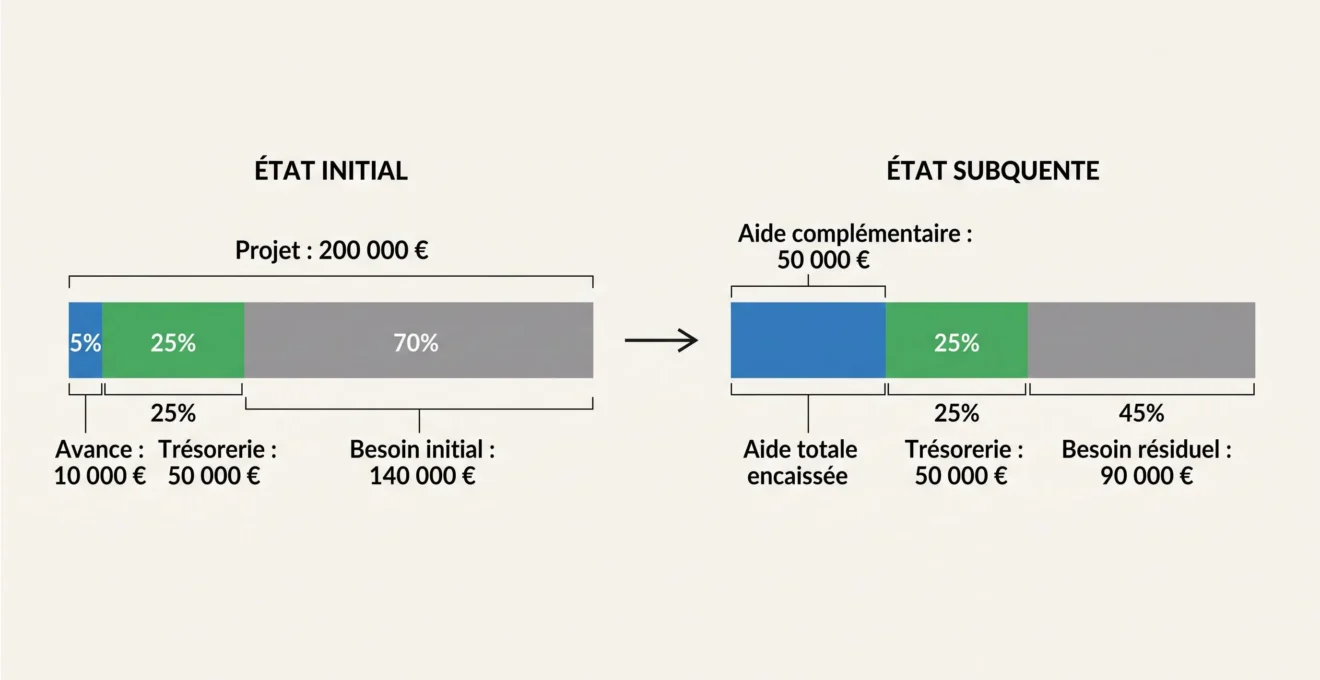
Ce calcul représente un besoin de ressources, pas nécessairement le capital exact restant dû sur un prêt. Le résultat change si les fournisseurs accordent des échéances, si d’autres encaissements surviennent ou si une partie de la trésorerie doit rester disponible pour l’activité.
Pour éprouver le plan de financement, comparer trois scénarios : une aide versée à la date prévue, un versement retardé et une aide réduite ou finalement non versée. Dans chaque cas, confronter les échéances de remboursement aux liquidités restant disponibles pour l’exploitation et vérifier les possibilités contractuelles de prolongation ou de réaménagement du crédit. Si le remboursement ne reste possible qu’à condition de recevoir intégralement la subvention, le montage doit être réexaminé avant tout engagement.
Quels documents et critères comparer avant de solliciter une banque ?
| Solution | Besoin adapté | Condition déterminante | Point de vigilance |
|---|---|---|---|
| Préfinancement bancaire d’aide | Attente d’un versement identifié | Décision et conditions de paiement documentées | Accord bancaire et risque de retard |
| Crédit ponctuel ou découvert | Tension de trésorerie courte | Capacité de remboursement et plafond accordé | Intérêts, commissions et échéance |
| Prêt d’investissement ou de transition | Projet durable et équipements | Éligibilité et capacité d’endettement | Échéancier indépendant de l’aide |
| Crédit-bail ou location | Équipement finançable par loyers | Compatibilité avec les règles de l’aide | Coût total et propriété du bien |
| Affacturage ou cession commerciale | Liquidités issues de factures clients | Créances commerciales admissibles | Pas d’avance automatique sur subvention |
| Associés ou trésorerie de groupe | Ressources internes disponibles | Accord et capacité des apporteurs | Modalités juridiques et remboursement |
Avant de comparer les offres, construire un dossier de financement avec des dates et montants cohérents. Les prêteurs peuvent ensuite apprécier la durée du besoin, la solidité financière et les garanties éventuelles sur une base comparable.
- Décision attributive et convention d’aide, si disponibles.
- Échéancier des versements et justificatifs attendus.
- Devis, commandes et dates de paiement des fournisseurs.
- Prévisionnel mensuel de trésorerie et scénarios de retard.
- Comptes et informations financières demandés par le prêteur.
- Comparaison du coût total, des garanties et du remboursement anticipé.
Comparer les propositions sur une même durée et pour un même montant : intérêts, commissions, frais de dossier, garanties demandées, possibilités de remboursement anticipé et conséquences d’un retard. Un financement moins coûteux sur le papier peut être inadapté si son échéance arrive avant les fonds attendus.
En pratique, une aide notifiée et un décalage court orientent vers l’étude d’un préfinancement ou d’un crédit de trésorerie. Pour un investissement durable, un prêt pluriannuel ou un financement d’équipement mérite d’être comparé. Si la subvention reste incertaine, le projet doit pouvoir supporter un scénario sans son versement. La première décision consiste donc à établir l’échéancier réel des flux, puis à demander des propositions finançables et remboursables dans plusieurs scénarios.