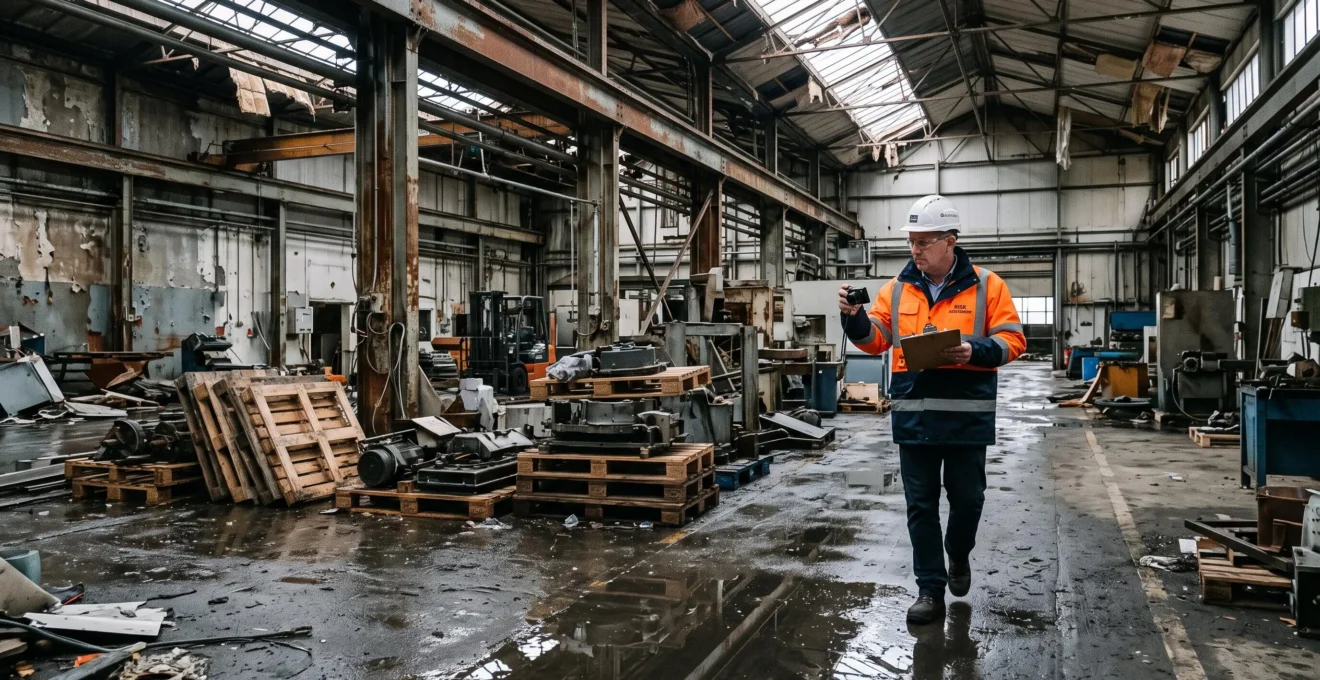
Un incendie, un dégât des eaux ou une explosion peut immobiliser un site industriel pendant plusieurs semaines, voire plusieurs mois. Pendant cette période, les salaires, les loyers, les emprunts et les charges fixes continuent à courir, alors que le chiffre d’affaires s’effondre. La garantie perte d’exploitation vise précisément à combler cet écart et à maintenir la trésorerie de l’entreprise jusqu’à la reprise d’activité. Encore faut-il vérifier que votre contrat couvre réellement vos besoins : montants assurés, durée d’indemnisation, délai de franchise et clauses sensibles sont autant de paramètres qui conditionnent l’indemnité effectivement versée.
Réponse directe : La garantie perte d’exploitation prend en charge les charges fixes restées dues et la perte de marge brute pendant la période d’arrêt consécutive à un sinistre couvert. Son efficacité dépend du montant assuré, de la période d’indemnisation choisie et des clauses du contrat, qu’il faut auditer avant tout sinistre.
Perte d’exploitation après un sinistre industriel : de quoi parle-t-on ?
La garantie perte d’exploitation couvre les conséquences financières de l’interruption ou de la réduction d’activité provoquée par un sinistre. Elle est distincte de la garantie dommages aux biens, qui finance la reconstruction du bâtiment et le remplacement des équipements. Selon France Assureurs, cette garantie vise à replacer l’entreprise dans la situation financière qui aurait été la sienne si le sinistre n’avait pas eu lieu.
Concrètement, la garantie ne se déclenche qu’en cas de dommage matériel préalablement couvert par le contrat multirisque. Un incendie, une explosion, un dégât des eaux ou un bris de machine, s’ils figurent parmi les événements garantis, ouvrent la voie à l’indemnisation. En revanche, un arrêt pour cause de panne non assurée ou de décision administrative extérieure échappe généralement à la couverture, sauf extension spécifique. Pour approfondir ce cadre pour un site logistique, vous pouvez consulter ce dossier sur l’assurance pour assurer son entrepôt.
L’indemnisation distingue trois notions essentielles : la perte de chiffre d’affaires subie, les charges fixes qui restent dues malgré l’arrêt (salaires, loyers, emprunts, assurances, impôts fonciers) et la perte de marge brute. C’est cette dernière, combinée aux charges fixes, qui sert généralement de base de calcul. Pour analyser l’adéquation de votre contrat à votre activité, un audit par un courtier spécialisé via ce lien peut constituer un point de départ utile.
Scénario illustratif : un incendie se déclare dans l’atelier principal d’un industriel de la mécanique de précision. Les machines sont partiellement détruites, le bâtiment inutilisable pendant quatre mois. Sans garantie perte d’exploitation, l’entreprise doit continuer à payer ses salariés, ses emprunts et son loyer alors que la production est à l’arrêt. Avec une garantie correctement calibrée, les charges fixes et la marge brute perdue sont prises en charge pendant la période d’indemnisation prévue au contrat.
Comment la garantie perte d’exploitation compense l’arrêt d’activité
L’indemnisation repose sur deux composantes principales : les charges fixes restées à la charge de l’entreprise pendant l’arrêt, et la perte de marge brute, c’est-à-dire la marge que l’activité aurait générée en l’absence de sinistre. L’assureur reconstitue cette base à partir de la comptabilité : chiffre d’affaires des exercices précédents, structure de coûts, saisonnalité éventuelle. Les justificatifs comptables jouent donc un rôle central dans la détermination de l’indemnité.
Période d’indemnisation et délai de franchise
Deux paramètres contractuels délimitent la durée de la couverture. La période d’indemnisation est la durée maximale pendant laquelle l’assureur prend en charge les pertes, à compter du sinistre. Elle est fixée à la souscription, en fonction du délai estimé pour reconstruire, réinstaller les équipements et retrouver un niveau d’activité normal. Pour un bâtiment industriel complexe, ce délai peut largement dépasser douze mois selon la nature des machines et les procédures d’autorisation nécessaires.
Le délai de franchise correspond à la période initiale, souvent exprimée en jours, pendant laquelle les pertes ne sont pas indemnisées. Il reste à la charge de l’entreprise. Un délai de franchise court protège mieux la trésorerie immédiate, mais pèse généralement sur la prime. Un délai plus long réduit le coût du contrat, à condition que l’entreprise dispose de la réserve de trésorerie permettant d’absorber ce choc initial.
Méthode de chiffrage illustrative
À titre d’illustration méthodologique, prenons une entreprise industrielle dont les charges fixes mensuelles s’élèvent à 120 000 € et la marge brute mensuelle moyenne à 180 000 €. En cas d’arrêt total pendant six mois, la base indemnisable théorique correspond à (120 000 + 180 000) × 6 = 1 800 000 €, avant application de la franchise, des éventuelles réductions pour sous-assurance et des plafonds contractuels. Ce calcul reste illustratif : chaque contrat applique ses propres modalités, et seule une expertise contradictoire détermine le montant effectivement versé.
Documents à préparer : comptes annuels des deux à trois derniers exercices, balance analytique, détail des charges fixes, contrats fournisseurs et clients clés. Ces pièces facilitent l’évaluation de l’indemnité et accélèrent le règlement du sinistre.
Les points de vigilance à vérifier dans votre contrat
Plusieurs clauses peuvent réduire sensiblement l’indemnité réellement perçue, même lorsque le sinistre entre dans le champ de la garantie. Les identifier avant tout événement reste la meilleure protection.
Valeur d’assurance et règle proportionnelle
L’article L121-5 du Code des assurances prévoit que si la valeur du bien assuré dépasse, au jour du sinistre, la somme garantie, l’assuré supporte une part proportionnelle du dommage, sauf convention contraire. Appliquée à la perte d’exploitation, cette règle signifie que si le montant déclaré au contrat (marge brute et charges fixes) est inférieur à la réalité au jour du sinistre, l’indemnité est réduite dans la même proportion. Une étude de cas de la Médiation de l’Assurance illustre concrètement cette réduction en cas de déclaration inexacte du capital à assurer.
Prenons un exemple : si l’entreprise a déclaré 1 000 000 € de marge brute annuelle alors que la valeur réelle au jour du sinistre atteint 1 500 000 €, l’indemnité peut être réduite d’un tiers, quelle que soit l’ampleur du sinistre. Cette mécanique de sous-assurance reste l’une des principales causes de déception après un sinistre industriel important.
Vétusté, exclusions et période inadaptée
D’autres paramètres méritent une relecture attentive. La vétusté peut être appliquée selon la base de réparation retenue dans le contrat dommages aux biens, ce qui influence indirectement la rapidité de remise en service et donc la durée de la perte d’exploitation. Les exclusions spécifiques (événements naturels non étendus, pertes indirectes, carences fournisseurs non assurées) varient fortement d’un contrat à l’autre. Enfin, une période d’indemnisation sous-dimensionnée par rapport au délai réel de reconstruction expose l’entreprise à une rupture de couverture au moment le plus critique de la reprise.
Point de vigilance sur la période d’indemnisation : le temps nécessaire pour reconstruire un bâtiment industriel inclut souvent la dépollution, les autorisations administratives, la commande d’équipements spécifiques et la montée en cadence progressive. Une période de 12 mois peut s’avérer insuffisante pour un site technique complexe.
Quels réflexes adopter pour sécuriser votre couverture ?
Sécuriser sa garantie perte d’exploitation suppose une démarche active, répétée dans le temps, qui dépasse la simple reconduction annuelle du contrat. Quatre réflexes structurent cette démarche.
- Évaluer les besoins réels
Reconstituer le chiffre d’affaires prévisionnel, le détail des charges fixes et le délai estimé de reprise d’activité en cas de sinistre majeur.
- Vérifier les montants assurés
Comparer la marge brute et les charges fixes effectives aux montants déclarés au contrat, pour éviter toute réduction proportionnelle en cas de sinistre.
- Ajuster la période d’indemnisation
Confronter la durée garantie au délai réaliste de reconstruction, en tenant compte des équipements spécifiques, des autorisations et de la montée en cadence.
- Calibrer le délai de franchise
Choisir une franchise compatible avec la trésorerie disponible pour absorber les premiers jours d’arrêt sans mettre en péril l’activité.
- Faire relire le contrat par un spécialiste
Un courtier spécialisé en risques industriels identifie les exclusions sensibles, les extensions utiles et les clauses mal calibrées.
Cet audit gagne à être renouvelé chaque année et à chaque évolution significative de l’activité : nouvelle ligne de production, acquisition d’équipements, croissance du chiffre d’affaires, modification de la structure de coûts. Pour engager cette démarche avec un interlocuteur spécialisé en risques industriels, vous pouvez demander un audit.
Questions fréquentes sur la perte d’exploitation des bâtiments industriels
Certaines interrogations reviennent fréquemment lors des audits de contrat. Les réponses ci-dessous donnent des repères généraux ; elles ne remplacent pas l’analyse de votre contrat par un professionnel.
La garantie fonctionne-t-elle sans dommage matériel au bâtiment ?
Dans sa forme standard, la garantie perte d’exploitation suppose un dommage matériel préalablement couvert par le contrat. Des extensions spécifiques peuvent toutefois être souscrites pour couvrir certains arrêts sans dommages (défaillance d’un fournisseur ou d’un client clé, impossibilité d’accès au site). Leur disponibilité et leurs conditions varient selon les assureurs : il convient de vérifier précisément les termes de votre contrat.
Que couvre la garantie si l’activité continue partiellement ?
En cas de réduction d’activité et non d’arrêt total, l’indemnisation porte généralement sur la perte de marge brute effectivement subie par rapport à la situation qui aurait prévalu sans sinistre, et sur la fraction des charges fixes qui restent dues. Les éléments comptables et analytiques servent à mesurer cet écart.
Combien de temps avant de recevoir une indemnisation ?
Les délais varient selon la complexité du sinistre, la qualité des justificatifs fournis et les procédures d’expertise. Des acomptes peuvent être versés en cours d’expertise lorsque le principe de la garantie n’est pas contesté. La préparation en amont des documents comptables accélère sensiblement le processus.
Un sinistre chez un fournisseur ou client clé peut-il être couvert ?
Oui, par le biais d’extensions dites de « carence fournisseur » ou « carence client », qui couvrent les pertes subies lorsque l’activité d’un partenaire essentiel est interrompue par un sinistre couvert. Ces extensions ne sont pas automatiques et comportent généralement des plafonds, des franchises spécifiques et une liste de partenaires désignés.
La garantie perte d’exploitation reste l’un des leviers les plus efficaces pour préserver la trésorerie d’un industriel confronté à un sinistre majeur. Son efficacité se joue toutefois bien avant le sinistre, dans le calibrage des montants assurés, de la période d’indemnisation et du délai de franchise, et dans la relecture régulière des clauses sensibles. Faire relire son contrat par un courtier spécialisé en risques industriels permet d’identifier les écarts entre la couverture théorique et les besoins réels de l’entreprise, et d’éviter les mauvaises surprises au moment où la stabilité financière de l’activité est en jeu.