Pour réduire sa cotisation d’assurance moto sans risquer une facture trop lourde après un sinistre, le bon réflexe consiste à choisir une franchise que l’on peut réellement financer. Une franchise élevée peut alléger la prime annuelle, mais augmente généralement la somme restant à payer lorsqu’un dommage couvert survient.
La meilleure solution n’est donc pas un montant universel : il faut comparer les garanties, calculer l’économie annuelle obtenue et vérifier le reste à charge pour chaque type de sinistre. Cette méthode permet de distinguer une réduction de cotisation intéressante d’une économie qui pourrait coûter cher.
Faut-il augmenter sa franchise pour payer moins cher ?
La franchise désigne la part d’un dommage couvert qui reste financièrement à la charge de l’assuré, selon les modalités du contrat. Elle ne doit pas être confondue avec une exclusion de garantie : une exclusion signifie que le risque concerné n’est pas couvert dans les conditions prévues. Les exemples contractuels et les règles réglementaires présentés ici concernent l’assurance des deux-roues motorisés en France.
En règle générale, accepter une franchise supérieure permet d’obtenir une cotisation moins élevée. Mais cette relation n’est pas automatique : seule une comparaison de propositions réelles permet de déterminer l’économie correspondante. Une prime réduite ne suffit donc pas à identifier le contrat le plus avantageux.
Entre deux contrats, une cotisation annuelle plus faible peut s’accompagner d’une franchise plus importante en cas de sinistre. Pour évaluer cet arbitrage, le comparateur pour l’assurance 2 roues Meilleurtaux permet de confronter différentes propositions d’assurance moto. Il reste essentiel d’examiner, pour chaque devis, les garanties incluses, les exclusions et les franchises applicables avant de juger l’économie réellement intéressante.
Franchise absolue, relative, fixe ou proportionnelle : quelles différences ?
Une franchise peut être définie par son fonctionnement lors de l’indemnisation ou par sa méthode de calcul. Ces deux dimensions peuvent se combiner : une franchise absolue peut notamment être exprimée en euros ou en pourcentage.
Une franchise absolue est retranchée de l’indemnisation, tandis qu’une franchise relative détermine le seuil à partir duquel l’assureur intervient. Le fonctionnement des franchises présenté par Service Public distingue ces deux mécanismes et leurs modalités de calcul. Cette différence change directement la somme reçue pour un dommage couvert de même montant.
| Type | Fonctionnement | Point à vérifier |
|---|---|---|
| Absolue | Somme déduite des dommages indemnisables | Montant réellement retenu |
| Relative | Seuil conditionnant l’indemnisation | Prise en charge au-delà du seuil |
| Fixe | Somme déterminée en euros | Montant par garantie |
| Proportionnelle | Pourcentage d’une assiette contractuelle | Assiette, minimum et maximum |
| Mixte | Combinaison d’un montant et d’un pourcentage | Formule et éventuelles limites |
Exemple fictif : pour 1 000 € de dommages entièrement couverts, une franchise absolue fixe de 300 € laisse une indemnisation de 700 €. Avec une franchise relative de 300 €, l’indemnisation théorique atteint 1 000 €, puisque le montant des dommages dépasse le seuil.
Ces calculs supposent l’absence de vétusté, de plafond et d’autre retenue. Pour une franchise proportionnelle, il faut identifier la base de calcul et lui appliquer le pourcentage prévu au contrat. Par exemple, 10 % de 1 000 € de dommages couverts représentent 100 € de franchise, en l’absence de minimum ou de maximum applicable. Pour une franchise mixte, le montant final dépend de la combinaison contractuelle entre somme fixe et pourcentage, ainsi que des éventuelles limites. Il faut donc examiner la formule complète plutôt que comparer uniquement les taux affichés.
Comment calculer le vrai coût d’une franchise plus élevée ?
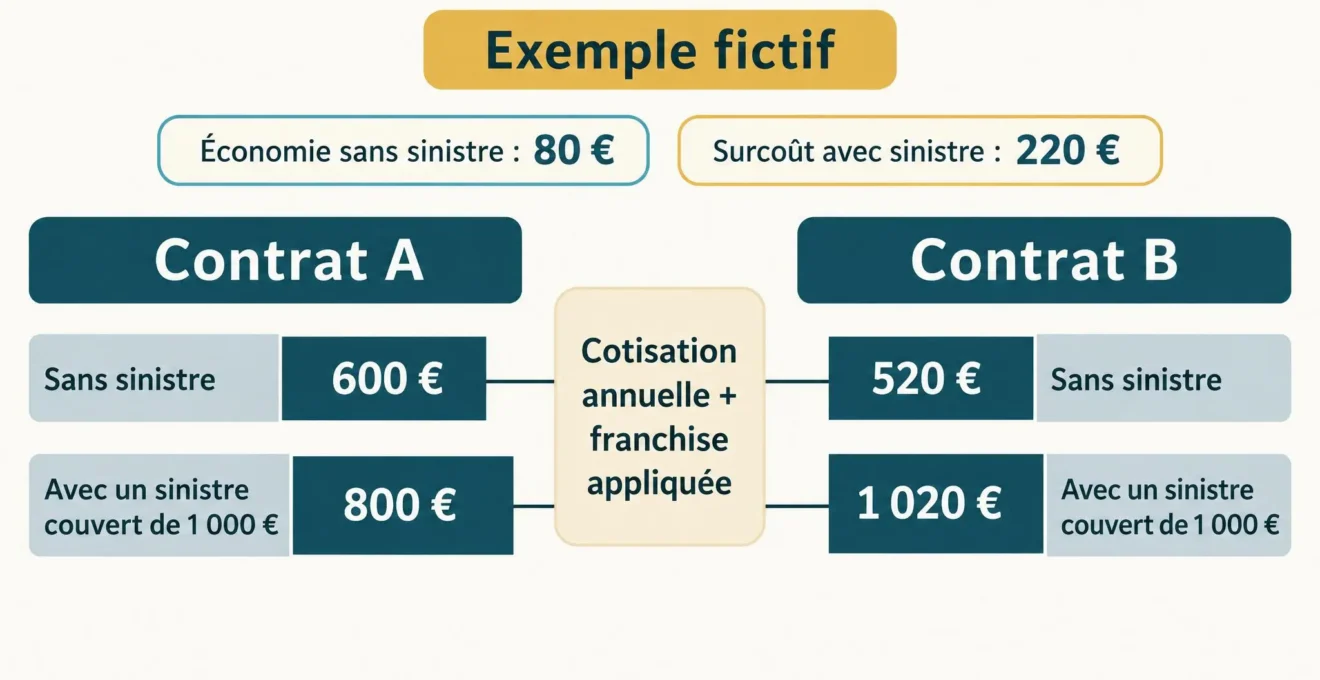
Pour comparer deux assurances, il faut mettre face à face l’économie annuelle de cotisation et le supplément de franchise. Prenons deux contrats fictifs offrant exactement les mêmes garanties et plafonds :
- Contrat A : cotisation annuelle de 600 €, franchise absolue de 200 €.
- Contrat B : cotisation annuelle de 520 €, franchise absolue de 500 €.
Sans sinistre, le contrat B permet d’économiser 80 € par an. Supposons maintenant un seul sinistre de 1 000 €, intégralement couvert, pendant cette même année. Le coût constitué de la cotisation et de la franchise atteint 800 € pour A, contre 1 020 € pour B. Le contrat B coûte alors 220 € de plus.
L’augmentation de franchise est de 300 €. En divisant cette somme par les 80 € économisés chaque année, on obtient 3,75 années sans sinistre pour accumuler une économie équivalente. Ce repère purement arithmétique suppose des cotisations constantes et un sinistre auquel les franchises comparées s’appliqueraient intégralement, sans autre retenue. Il ne prédit ni la date ni la fréquence d’un accident et ne constitue pas une règle universelle de rentabilité.
- Cotisation potentiellement réduite si le devis le confirme.
- Économie immédiate sur la prime pendant la période tarifaire considérée.
- Reste à charge supérieur lorsque la franchise s’applique.
- Économie susceptible d’être effacée par un sinistre couvert.
Avant d’accepter le contrat B, le conducteur doit surtout pouvoir mobiliser les 500 € de franchise si l’événement survient. Une économie sur la prime ne compense pas une difficulté immédiate à financer les réparations.
Quelles franchises vérifier selon les garanties moto ?
Une assurance au tiers couvre obligatoirement la responsabilité civile, c’est-à-dire les dommages causés aux autres. Elle ne rembourse pas, à elle seule, les dégâts subis par la moto du conducteur responsable. Les garanties facultatives et leurs franchises doivent donc être examinées séparément.
Dommages tous accidents et collision
Une garantie dommages tous accidents peut protéger le véhicule dans davantage de situations qu’une garantie limitée à certaines collisions. Il faut vérifier les événements effectivement couverts, les responsabilités prises en compte et la franchise applicable.
Une franchise de 300 € pour une garantie étendue n’est pas directement comparable à une franchise identique pour une couverture plus restrictive. Les plafonds et la vétusté peuvent également modifier l’indemnité finale.
Vol, incendie, vandalisme et équipements
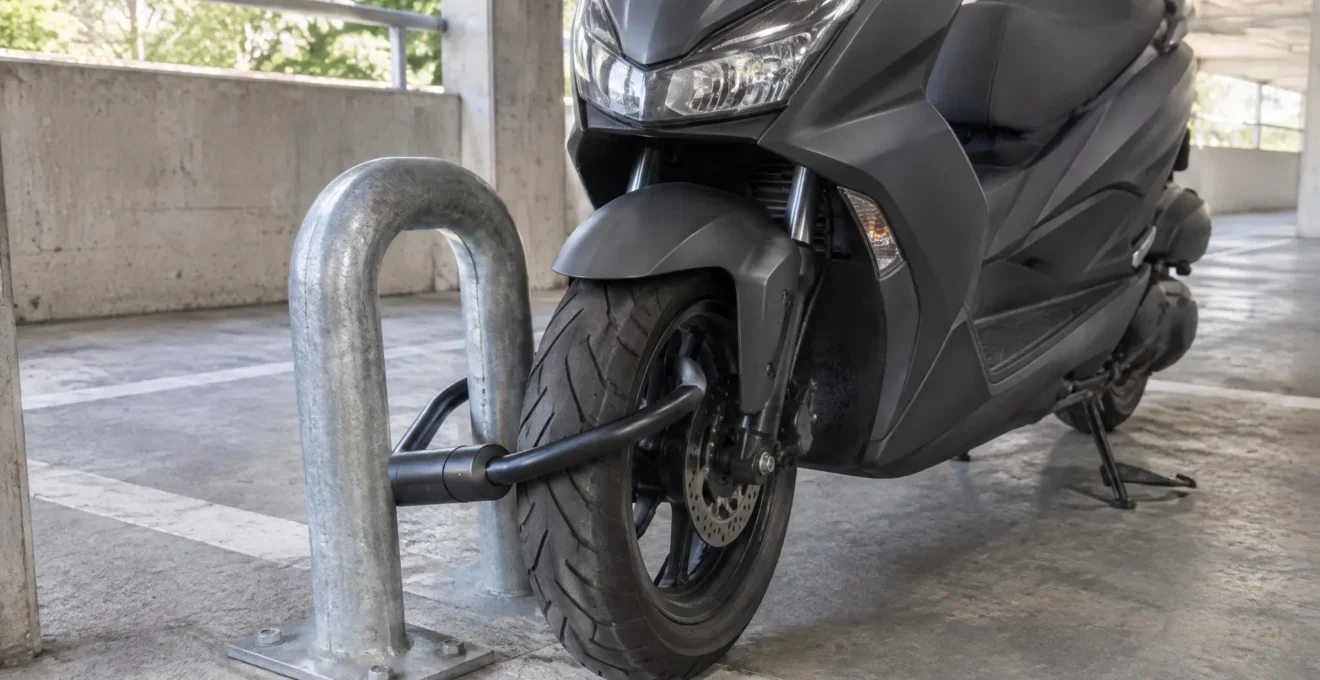
La garantie vol peut comporter des conditions particulières : dispositif antivol exigé, mode de stationnement, circonstances couvertes ou justificatifs à produire. Une tentative de vol, un incendie et un acte de vandalisme ne sont pas nécessairement couverts dans les mêmes conditions.
Il faut aussi regarder la protection du casque, des vêtements techniques et des accessoires. Leur indemnisation peut dépendre d’une garantie spécifique, d’un plafond ou d’une franchise distincte. Une cotisation attractive perd de son intérêt si les biens essentiels restent insuffisamment protégés.
Conducteur, assistance et situations particulières
La garantie personnelle du conducteur concerne les dommages corporels ; ses seuils et limites ne doivent pas être assimilés automatiquement à une franchise de réparation. L’assistance peut prévoir une franchise kilométrique, tandis que certaines clauses de conduite exclusive entraînent une majoration financière lorsque le véhicule est prêté.
Attention aux franchises légales. En France, la franchise catastrophe naturelle applicable aux véhicules terrestres à moteur est généralement de 380 €. Elle atteint 1 520 € pour le cas particulier des mouvements de terrain dus à la sécheresse. Ces montants concernent le régime réglementaire, sous réserve des conditions et exceptions applicables, notamment pour certains véhicules professionnels. Ils ne constituent pas des options tarifaires librement négociables.
Les conditions particulières de chaque garantie doivent également être prises en compte. La présentation des garanties des deux-roues par France Assureurs permet de distinguer les différentes protections et leurs limites contractuelles.
Quelle franchise choisir selon sa moto et son usage ?
Pour choisir une franchise, commencez par déterminer la somme que vous pouvez mobiliser immédiatement après un sinistre, sans déséquilibrer votre budget. Relevez ensuite, pour chaque devis, les franchises applicables au vol, aux dommages et aux autres garanties réellement incluses. Privilégiez un reste à charge supportable pour les sinistres dont les conséquences financières seraient les plus difficiles à absorber. Enfin, comparez les économies annuelles obtenues pour des protections équivalentes. L’objectif n’est pas d’augmenter toutes les franchises, mais d’identifier les compromis acceptables parmi les options effectivement proposées.
- Moto utilisée quotidiennement : vérifier le coût d’immobilisation, les garanties dommages et l’assistance. Une franchise financièrement difficile à mobiliser peut compliquer la remise en circulation.
- Moto de valeur importante : examiner l’indemnisation en cas de vol ou de dommages majeurs, les plafonds et les franchises correspondantes.
- Deux-roues de faible valeur : rapprocher le montant de la franchise de la valeur indemnisable. Une garantie peut présenter un intérêt limité si la retenue absorbe une grande partie de l’indemnité.
- Scooter urbain : tenir compte du stationnement, de l’exposition au vol et du coût des réparations, sans supposer automatiquement une fréquence de sinistre plus élevée.
Pour un scooter utilisé régulièrement, une franchise élevée peut rendre un accident ou un vol financièrement difficile à absorber malgré une prime plus basse. Les garanties souscrites, le stationnement et le profil de risque peuvent également influencer les propositions d’assurance. Les économies doivent toujours être confirmées par les devis.
Les vérifications à faire avant de signer
Avant de signer, les vérifications avant souscription recommandées par ABE Infoservice portent notamment sur les garanties, les limites d’indemnisation, les exclusions et les franchises. Ces éléments doivent être rapprochés de chaque proposition pour éviter de comparer uniquement les cotisations affichées.
- Comparer les cotisations annuelles pour des garanties équivalentes.
- Relever la franchise propre à chaque événement couvert.
- Examiner les plafonds d’indemnisation et les règles de vétusté.
- Lire les exclusions et les conditions de la garantie vol.
- Vérifier la protection du conducteur et des équipements.
- Contrôler l’assistance, sa franchise kilométrique et les clauses de prêt.
- Confirmer que le reste à charge maximal envisageable demeure finançable.
Cette dernière étape est essentielle : il vaut mieux accepter une économie annuelle légèrement inférieure que choisir une franchise impossible à payer au moment d’un sinistre. La décision doit reposer sur les montants réellement proposés, et non sur un pourcentage théorique de réduction.
En définitive, le choix d’une franchise moto doit commencer par les garanties dont vous avez réellement besoin et le montant que vous pouvez payer en cas de sinistre. Comparez ensuite les retenues applicables au vol, aux dommages et aux autres événements importants, puis confrontez-les aux économies annuelles offertes par chaque devis. Une cotisation moins chère peut constituer un bon compromis, mais elle ne garantit jamais l’absence de dépense supplémentaire si un sinistre survient. Le contrat le plus pertinent est celui dont les garanties restent adaptées et les conséquences financières acceptables.